Urbanisme et démarches
Taxe d'aménagement d'un dôme : mode de calcul
En bref : la taxe d'aménagement d'un dôme se calcule sur sa surface taxable, c'est-à-dire la surface close et couverte où la hauteur dépasse 1,80 m, multipliée par une valeur forfaitaire nationale revue chaque année, puis par les taux votés par la commune et le département. Pour un dôme en demi-sphère de 6 m, cette surface est d'environ 18 m², bien moins que les 28,3 m² d'emprise.
La taxe amenagement dome surprend souvent parce qu'elle arrive après coup, plusieurs mois après le montage. Elle n'a pourtant rien de mystérieux : c'est une formule à trois termes, dont un seul dépend vraiment de vous, la surface. Et pour une coque ronde, cette surface obéit à une géométrie particulière, qui joue plutôt en faveur du propriétaire. Cet article explique le calcul pas à pas, sans avancer de montant, puisque la valeur de référence change au 1er janvier de chaque année. Le guide réglementaire situe la taxe parmi les autres démarches.
Qui paie la taxe d'aménagement, et quand
La taxe est due par le bénéficiaire d'une autorisation d'urbanisme, déclaration préalable ou permis de construire, dès lors que le projet crée de la surface taxable. Elle finance les équipements publics de la commune et les politiques départementales des espaces naturels.
Le fait générateur est désormais l'achèvement des travaux. Concrètement :
- Vous obtenez l'autorisation (voir la déclaration préalable ou le permis de construire).
- Vous montez le dôme.
- Dans les 90 jours suivant l'achèvement, vous déclarez la construction sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers ».
- L'administration fiscale calcule la taxe et vous adresse l'avis, payable en une ou deux échéances selon son montant.
La formule, terme par terme
Le calcul s'écrit ainsi :
Taxe = surface taxable × valeur forfaitaire × (taux communal + taux départemental [+ taux régional en Île-de-France])
- La valeur forfaitaire est fixée chaque année par arrêté, au mètre carré, avec une valeur plus élevée en Île-de-France. Elle est indexée sur le coût de la construction : ne vous fiez pas à un chiffre lu sur un forum ancien.
- Le taux communal est voté par la commune ou l'intercommunalité, en général entre 1 et 5 %, et peut être porté jusqu'à 20 % dans certains secteurs par délibération motivée.
- Le taux départemental est plafonné à 2,5 %.
- Le taux régional n'existe qu'en Île-de-France, dans la limite de 1 %.
S'y ajoute en général la redevance d'archéologie préventive, calculée sur la même base avec un faible taux national. Les taux applicables à votre parcelle se trouvent en mairie ou dans le simulateur officiel.
La surface taxable d'un dôme : le calcul géométrique
C'est là que le dôme se distingue d'un abri à toit plat. La surface taxable est la somme des surfaces closes et couvertes, sous une hauteur de plafond supérieure à 1,80 m, mesurée au nu intérieur des parois. Sous une coque en demi-sphère, la hauteur décroît du centre vers le bord : seule la partie centrale compte.
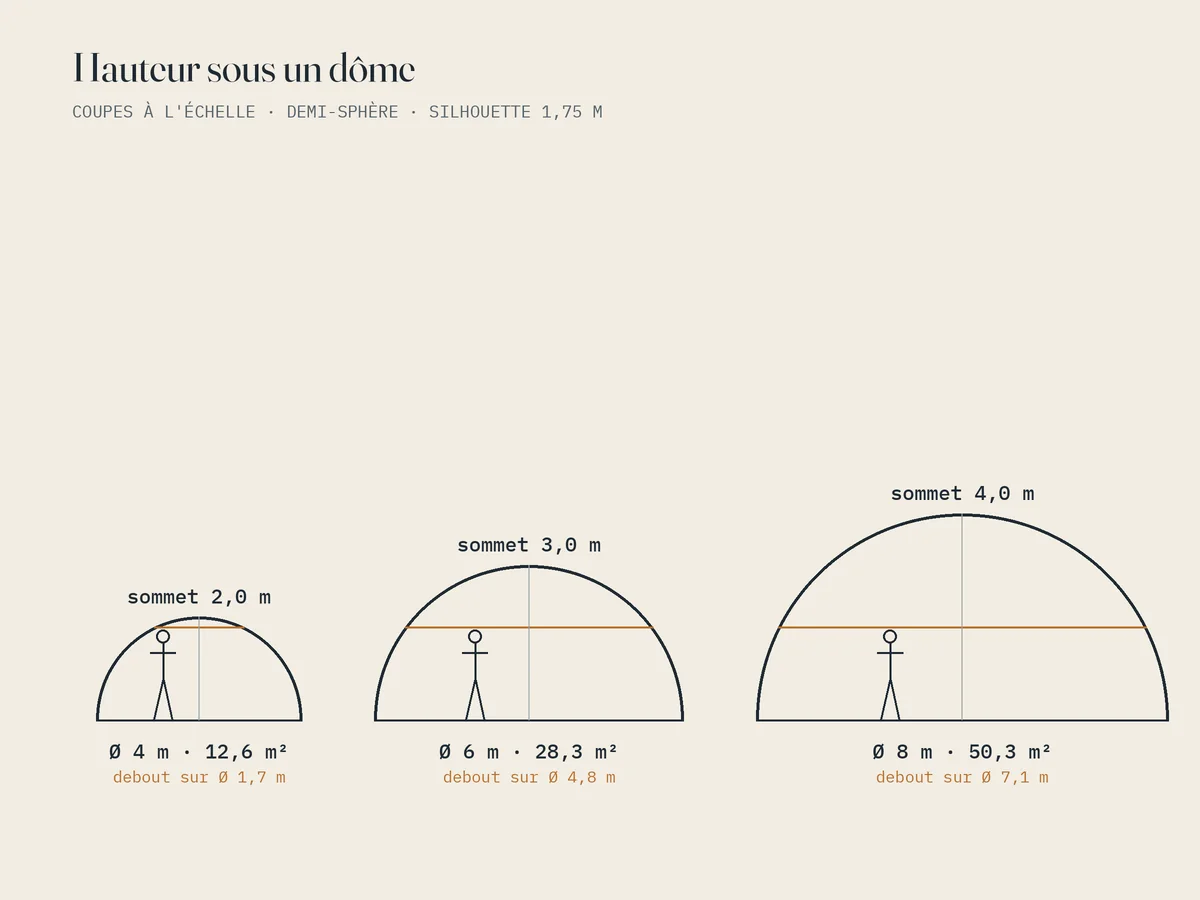
Pour une demi-sphère de rayon R, la hauteur reste supérieure à 1,80 m tant que l'on se trouve à moins de √(R² − 3,24) m du centre. La surface correspondante vaut π × (R² − 3,24).
| Diamètre | Emprise au sol | Hauteur au centre | Surface > 1,80 m (approx.) |
|---|---|---|---|
| 3 m | 7,1 m² | 1,50 m | 0 m² |
| 4 m | 12,6 m² | 2,00 m | 2,4 m² |
| 5 m | 19,6 m² | 2,50 m | 9,5 m² |
| 6 m | 28,3 m² | 3,00 m | 18,1 m² |
| 7 m | 38,5 m² | 3,50 m | 28,3 m² |
| 8 m | 50,3 m² | 4,00 m | 40,1 m² |
Trois remarques s'imposent. D'abord, ces chiffres valent pour une demi-sphère exacte posée sur le plancher ; un dôme plus haut que son rayon, tel le Refuge dont le fabricant indique 3,5 m de hauteur intérieure, ou une bulle plus bombée qu'une demi-sphère, donne une surface plus grande. Ensuite, l'épaisseur d'une doublure isolante réduit légèrement le cercle intérieur. Enfin, c'est votre déclaration qui sert de base : joignez-y un plan en coupe coté qui justifie le chiffre, pour éviter qu'on retienne l'emprise au sol par défaut.
Le cas des très petites surfaces
Les constructions dont la surface taxable ne dépasse pas 5 m² sont exonérées de plein droit. En appliquant strictement la définition, un dôme de 4 m en demi-sphère se situe sous ce seuil. Cette lecture se défend sur plan, mais c'est l'administration qui l'apprécie : présentez le calcul clairement, et ne tenez pas l'exonération pour acquise.
Exemple de calcul, sans valeur inventée
Prenons un dôme de 6 m en demi-sphère, soit environ 18,1 m² taxables, dans une commune où le taux communal est de 3 % et le taux départemental de 2 %, hors Île-de-France. Notons V la valeur forfaitaire de l'année.
Taxe ≈ 18,1 × V × 0,05 ≈ 0,9 × V
Autrement dit, la taxe vaut ici un peu moins d'une fois la valeur forfaitaire au mètre carré. Il suffit de reporter la valeur de l'année en cours, publiée sur la fiche officielle, pour obtenir un ordre de grandeur. Avec l'emprise au sol (28,3 m²) à la place de la surface taxable, le résultat serait plus élevé d'environ la moitié : d'où l'intérêt de déclarer la bonne surface.
Pour un chiffrage fiable, utilisez le simulateur accessible depuis la fiche service-public.fr sur la taxe d'aménagement : il intègre la valeur de l'année et les taux de votre commune.
Exonérations et abattements possibles
- De plein droit : constructions de 5 m² ou moins ; serres et bâtiments affectés à une exploitation agricole, selon les conditions fixées par le Code de l'urbanisme. Le cas des serres est approfondi dans l'autorisation d'une serre dôme.
- Facultatives : la commune ou le département peuvent, par délibération, exonérer en tout ou partie certaines catégories, dont les abris de jardin soumis à déclaration préalable. Demandez en mairie si une telle délibération existe et si votre dôme entre dans la catégorie.
- Abattement : un abattement de 50 % s'applique notamment aux premiers 100 m² d'une résidence principale ; son application à une annexe séparée dépend de la situation, et le simulateur la prend en compte.
Pour les hébergements de plein air, les emplacements de camping et d'habitations légères de loisirs sont taxés selon une valeur forfaitaire par emplacement, et non au mètre carré.
Ne pas confondre avec la taxe foncière
La taxe d'aménagement est payée une fois, après la construction. La taxe foncière, annuelle, obéit à d'autres règles, notamment sur le caractère fixe de la construction. Un dôme déclaré pour l'une peut ou non entrer dans l'autre : posez la question au centre des finances publiques plutôt que de supposer. Et si le terrain ne permet pas de construire, aucune de ces taxes n'a lieu d'être, faute d'autorisation : le pilier sur les dômes en terrain non constructible traite ce préalable.
Estimer avant de choisir son diamètre
La taxe pèse peu à côté du prix d'un dôme, mais elle croît plus vite que le diamètre : passer de 5 à 6 m double presque la surface taxable. Le dôme Atelier en 5 m (5 400 € TTC) et le dôme glamping Nomade en 6 m (6 840 € TTC) n'appellent donc pas le même calcul.
Chaque fiche du rayon des dômes de jardin fournit un plan coté pour justifier la surface déclarée. L'avis d'imposition reste établi par l'administration, seule compétente pour arrêter le montant.
Questions de géométrie et d'usage
Combien coûte la taxe d'aménagement pour un dôme de jardin ?
Cela dépend de la surface taxable, de la valeur forfaitaire de l'année et des taux locaux. Pour un dôme de 5 m en demi-sphère, la base est d'environ 9,5 m². Le simulateur officiel donne le montant exact avec les taux de votre commune.
La taxe d'aménagement se calcule-t-elle sur l'emprise au sol ?
Non. L'emprise au sol sert à choisir entre déclaration préalable et permis. La taxe porte sur la surface close et couverte dont la hauteur dépasse 1,80 m, ce qui, sous une coque ronde, réduit nettement la base.
Quand reçoit-on l'avis de taxe d'aménagement ?
Après la déclaration d'achèvement faite aux impôts dans les 90 jours suivant la fin des travaux. L'avis arrive ensuite, avec une ou deux échéances selon le montant.
Un dôme démontable échappe-t-il à la taxe ?
Non, s'il est soumis à autorisation et crée plus de 5 m² de surface taxable. Le caractère démontable ne change pas l'assiette. Une installation de moins de trois mois, dispensée de formalité, reste en dehors du champ.
Même dossier, autre face : « Urbanisme et démarches »
Ouvrir ce dossierUrbanisme et démarches
Dôme géodésique sur terrain non constructible : ce qui est possible
Dôme géodésique sur terrain non constructible : zones A et N, STECAL, camping, installation de moins de 3 mois, sanctions. Les voies possibles
Urbanisme et démarches
Dôme démontable : installation temporaire et saisonnière
Construction temporaire et dôme démontable : règle des trois mois, quinze jours en site protégé, durée d'une manifestation, remise en état et piège
Urbanisme et démarches
Serre dôme : faut-il une autorisation d'urbanisme ?
Serre dôme et autorisation : déclaration préalable de 5 à 20 m², permis au-delà, régime des serres de production agricole, PLU et taxe d'aménagement.
Urbanisme et démarches
Loi littoral, loi montagne : implanter un dôme
Dôme et loi littoral ou loi montagne : continuité avec les villages, bande des 100 m, espaces remarquables, rives des lacs, UTN, neige et vent